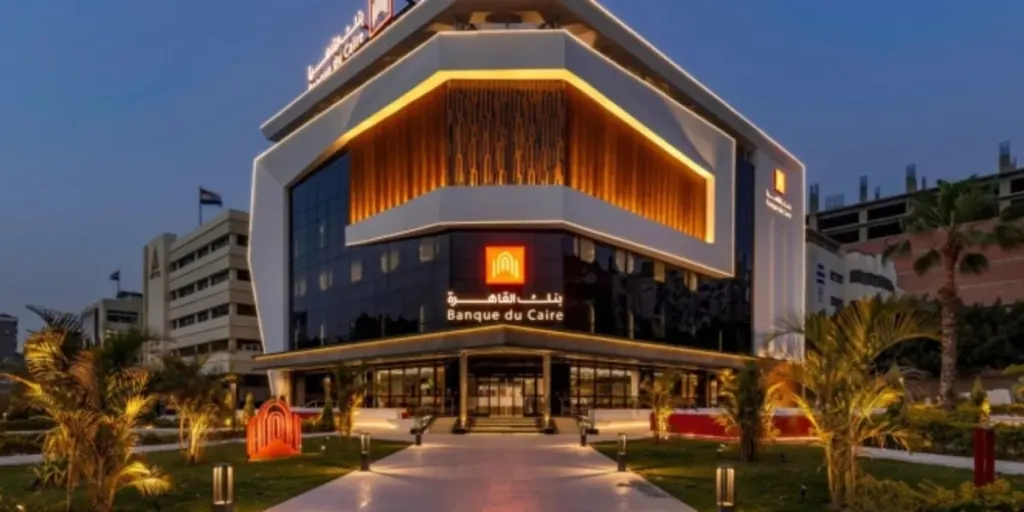
شهدت البورصة المصرية، الاثنين 2 نوفمبر 2026، بدء التداول على أسهم بنك القاهرة، بعد تنفيذ طرح عام وخاص شمل 45% من رأسمال البنك، بقيمة إجمالية بلغت نحو 36.37 مليار جنيه، في واحدة من أبرز خطوات برنامج الطروحات الحكومية.
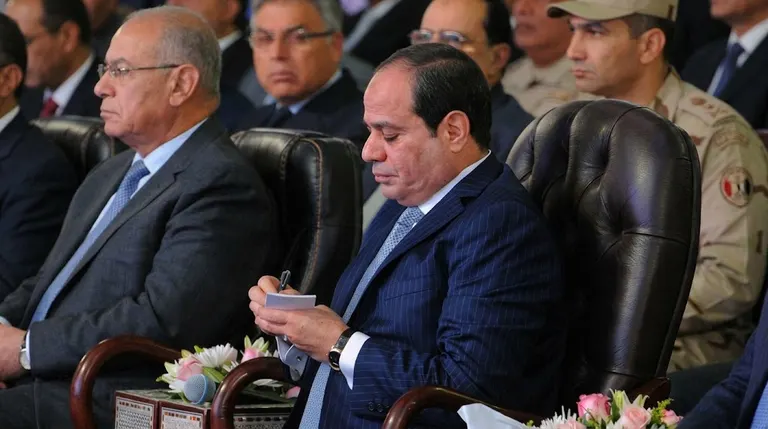
وحضر رئيس مجلس الوزراء مصطفى مدبولي احتفالية بدء التداول، معتبرًا العملية خطوة فارقة في مسار الإصلاح الاقتصادي، ودليلًا على جدية الحكومة في تنفيذ سياسة ملكية الدولة وتوسيع مشاركة القطاع الخاص.
لكن بعيدًا عن الاحتفالات الرسمية، يفتح طرح أحد البنوك الحكومية الكبرى مجموعة من الأسئلة الاقتصادية، تتعلق بمستقبل ملكية الدولة للأصول المصرفية، وحجم العائد الحقيقي من البيع، ومدى انعكاس هذه السياسة على الاقتصاد والمواطنين.
36 مليار جنيه مقابل 45% من البنك
وفق البيانات المعلنة، شمل الطرح نحو 6.86 مليار سهم، بسعر 5.30 جنيه للسهم الواحد.
واستحوذ الطرح الخاص الموجه للمستثمرين على 95% من الأسهم المطروحة، بما يعادل 42.75% من إجمالي رأسمال البنك، بينما خُصصت النسبة المتبقية من الطرح للاكتتاب العام، بما يعادل 2.25% من رأسمال البنك.
وتشير هذه الأرقام إلى أن الغالبية الساحقة من الأسهم المطروحة خُصصت لشريحة المستثمرين في الطرح الخاص، مقابل نسبة محدودة للاكتتاب العام.
وبناءً على سعر الطرح، تجاوز التقييم الإجمالي للبنك 80.8 مليار جنيه، وهو ما اعتبرته الحكومة مؤشرًا على ثقة المستثمرين في القطاع المصرفي المصري.
لماذا تبيع الحكومة حصصًا في البنوك؟
تربط الحكومة المصرية برنامج الطروحات بإعادة تنظيم دور الدولة في النشاط الاقتصادي، وجذب الاستثمارات، وتنشيط البورصة، وتحسين إدارة الأصول العامة.
ويأتي طرح بنك القاهرة في إطار توجه أوسع لتوسيع مشاركة المستثمرين في المؤسسات المملوكة للدولة، بعد سنوات من الإعلان عن خطط للتخارج الجزئي أو الكلي من بعض الأنشطة الاقتصادية.
غير أن طرح أسهم مؤسسة مصرفية حكومية يختلف عن طرح شركة تجارية عادية، بالنظر إلى الدور الذي تؤديه البنوك في تمويل المشروعات، وإدارة المدخرات، وتقديم الائتمان للأفراد والشركات.
ومن هنا يبرز التساؤل حول كيفية تحقيق التوازن بين جذب المستثمرين وتعظيم العائد الاقتصادي من جهة، والحفاظ على الدور التنموي للمؤسسات المصرفية من جهة أخرى.
هل يعني الطرح خصخصة بنك القاهرة بالكامل؟
لا يعني بيع 45% من أسهم البنك انتقال ملكيته بالكامل إلى القطاع الخاص.
فالطرح يمثل تخارجًا جزئيًا من رأس المال، مع بقاء الحصة الأكبر خارج الأسهم المطروحة، وإن كانت طبيعة السيطرة الفعلية على الإدارة تتوقف أيضًا على هيكل المساهمين وحقوق التصويت والحوكمة.
وتبقى التفاصيل المتعلقة بالمساهمين الجدد وتوزيع الملكية من الملفات التي تستحق المتابعة، خصوصًا في ضوء الحجم الكبير للطرح الخاص.
أين تذهب حصيلة البيع؟
يمثل استخدام حصيلة الطرح أحد أهم الأسئلة المرتبطة بالعملية.
فالقيمة المعلنة، التي تتجاوز 36 مليار جنيه، تعكس حجم الصفقة، لكنها لا تكفي وحدها لتحديد الأثر النهائي على المالية العامة، دون معرفة الجهة البائعة، وصافي الحصيلة، وأوجه توظيف الأموال.
وتتعدد الاحتمالات الاقتصادية لاستخدام حصيلة بيع الأصول، سواء في تخفيض الالتزامات المالية، أو تمويل استثمارات جديدة، أو إعادة هيكلة مؤسسات مملوكة للدولة.
ويظل الإعلان التفصيلي عن مسار هذه الأموال ضروريًا لتقييم الجدوى الاقتصادية للطرح، بعيدًا عن الاكتفاء بحجم الصفقة.
هل يستفيد المواطن من الطرح؟
لا يترتب على إدراج أسهم البنك في البورصة تغيير تلقائي في حقوق المودعين أو التزامات البنك تجاه عملائه.
لكن الأثر الاقتصادي الأوسع قد يظهر مستقبلًا من خلال سياسات التوسع الائتماني، وتمويل المشروعات الصغيرة والمتوسطة، وتطوير الخدمات المصرفية، ومستوى المنافسة داخل القطاع.
كما أن نجاح الطرح في جذب الاستثمارات لا يعني بالضرورة تحسنًا مباشرًا في الأوضاع المعيشية، إذ يتوقف ذلك على كيفية توظيف الموارد الناتجة عن العملية، ومدى مساهمتها في دعم الإنتاج والنمو وفرص العمل.
اختبار جديد لسياسة ملكية الدولة
أكد مصطفى مدبولي أن الحكومة ماضية في برنامج الطروحات، وأن طرح بنك القاهرة يمثل رسالة إلى المستثمرين والمؤسسات الدولية بشأن التزام مصر بالإصلاحات الاقتصادية.
وبينما تقدم الحكومة العملية باعتبارها نجاحًا لسوق المال، فإن التقييم الاقتصادي الأشمل يتطلب النظر إلى ما بعد جلسة التداول الأولى.
فالسؤال لم يعد فقط عن حجم الأموال التي جمعتها الدولة من بيع الأسهم، وإنما عن مستقبل المؤسسات العامة بعد دخول المستثمرين، وحدود الدور الحكومي في القطاع المصرفي، والعائد الذي يمكن أن ينعكس على الاقتصاد المصري.
ويبقى السؤال الأهم: هل تتحول حصيلة بيع الأصول إلى استثمارات تعزز قدرة الاقتصاد على الإنتاج، أم تصبح مجرد موارد مالية مؤقتة في مواجهة احتياجات مستمرة؟