ذات يوم ، قال “آلان جرينسبان” الرئيس الأسبق للبنك الفيدرالي الأمريكي : “ربما تكون هناك فقاعة، لا نعلم بوجودها، إلا عندما تنفجر”
المفارقة التاريخية هي أن آلان جرينسبان الذي حذّر من بعض مظاهر الفقاعة العقارية الأمريكية، عاد بعد ذلك ليقلّل من احتمال تحولها إلى فقاعة وطنية وانهيار شامل، رغم موقعه كرئيس مجلس الاحتياطي الفيدرالي الأمريكي (Federal Reserve) يجعله صاحب نفوذ استثنائي في السياسة النقدية والرقابة المالية.
وهكذا كانت أهم الدروس التي أفرزتها أزمة 2008، أنه ليس بالضرورة أن تقع الكارثة بسبب غياب التحذيرات، بل قد تقع رغم وجودها، عندما لا تتحول التحذيرات إلى قرارات وقائية.
يمكن فهم ما حدث من خلال خمس حلقات مترابطة
1. التوسع الائتماني: البنوك ومؤسسات التمويل منحت قروضاً عقارية لأشخاص لا تتناسب دخولهم مع حجم القروض، ومن بينهم أصحاب الجدارة الائتمانية الضعيفة.
2. المضاربة العقارية: اعتقد المشترون والمستثمرون أن أسعار العقارات ستواصل الصعود، فاشترى كثيرون من أجل إعادة البيع وتحقيق الربح.
3. توريق الديون: لم تحتفظ البنوك بالقروض في دفاترها، بل جمعتها في أوراق مالية وباعتها للمستثمرين، ومن أشهرها الأوراق المدعومة بالرهن العقاري (MBS) والتزامات الدين المضمونة (CDO).
4. التصنيف الائتماني المضلل: حصلت بعض هذه المنتجات المعقدة على تصنيفات مرتفعة، رغم أن مخاطرها الحقيقية كانت أكبر بكثير.
5. ارتفاع أسعار الفائدة وتوقف الصعود العقاري: بدأ المقترضون يعجزون عن السداد، وانهارت أسعار العقارات، ففقدت الضمانات العقارية قيمتها، وانتقلت الخسائر من سوق العقارات إلى النظام المصرفي العالمي.
كان أمام جرينسبان، بصفته رئيس الاحتياطي الفيدرالي، أدوات مهمة يمكنه استخدامها، مثل رفع أسعار الفائدة للحد من التوسع الائتماني، وتشديد شروط الإقراض العقاري، واستخدام سلطاته الرقابية للحد من القروض عالية المخاطر، مع فرض ضوابط أكثر صرامة على القروض ذات الفائدة المتغيرة والقروض التي لا تتطلب إثباتاً كافياً للدخل.
لكن الاحتياطي الفيدرالي لم يستخدم سلطاته الرقابية بالقدر الكافي لكبح ممارسات الإقراض العقاري المفترسة.
والأمر اللافت أن عضو مجلس الاحتياطي الفيدرالي إدوارد جراملِش ( Edward Gramlich) كان قد حذّر منذ عام 2000 من مخاطر قروض الرهن العقاري عالية المخاطر، وحاول لفت انتباه جرينسبان إلى خطورة هذه الممارسات.
لكن لم تتحول تلك التحذيرات إلى تدخل رقابي فعال بالسرعة والحجم المطلوبين
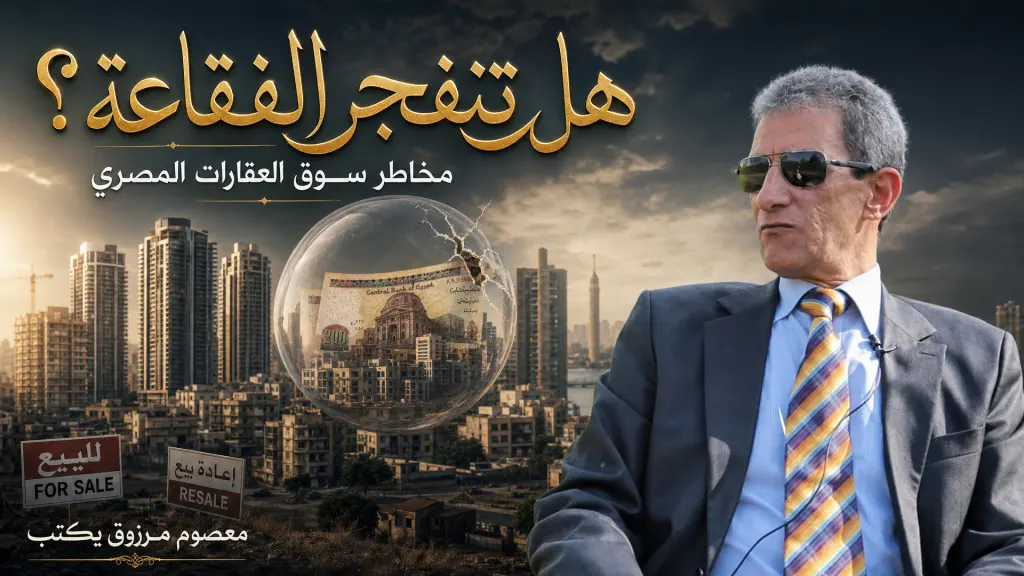
والسؤال الذي يفرض نفسه الآن ، هو حالة ” الفقاعة المصرية ” ، بإفتراض تفاقمها ، .
فلماذا يبدو السوق المصري معرضاً لتضخم عقاري؟
من الواضح أن هناك ست ظواهر تستحق الانتباه:
1. ارتفاع الأسعار بمعدلات تتجاوز قدرة قطاعات واسعة من المجتمع على الشراء. لم يعد السعر مرتبطاً بسهولة بدخل الأسرة أو بعائد الإيجار، بل أصبح يتأثر بتوقعات استمرار ارتفاع الأسعار.
2. معاملة العقار بوصفه مخزناً للقيمة ، وذلك بسبب استمرار انخفاض قيمة الجنيه والتضخم، يتجه كثيرون إلى شراء العقارات باعتبارها وسيلة لحماية مدخراتهم. وهذا في حقيقته ، طلب تحوطي، وليس بالضرورة طلباً ناتجاً عن الحاجة الفعلية للسكن.
3. ازدياد ظاهرة الشراء بغرض إعادة البيع ، وذلك منطقي عندما يصبح الدافع الرئيسي للشراء هو أن العقار سيصبح أغلى بعد سنة أو سنتين، فإننا نقترب بذلك من أحد المكونات الأساسية للفقاعة المضاربية.
4. التوسع في البيع على الخريطة (Off-plan) ، حيث تبيع الشركات وحدات قبل اكتمال بنائها، ثم تعتمد على مقدمات العملاء والأقساط اللاحقة في تمويل التنفيذ. وهذا بلا شك يخلق مخاطر إذا تباطأت المبيعات أو تعثر المشترون.
5. ازدياد الفجوة بين أسعار البيع والإيجارات، فإذا ارتفعت أسعار الوحدات بصورة أكبر بكثير من الإيجارات الممكن تحصيلها، فإن العائد الاستثماري الحقيقي يتراجع، وتصبح الأسعار معتمدة على توقعات ارتفاعها المستقبلي.
6. تفشي ظاهرة تعدد الوحدات غير المستغلة ، سواء وجود وحدات مغلقة أو غير مأهولة، في الوقت الذي يعاني فيه كثير من المواطنين من صعوبة الحصول على مسكن ملائم، فأن ذلك يكشف عن حقيقة أن حجم المعروض لا يعكس بالضرورة حجم الطلب الاجتماعي الفعلي.
ومن المهم أيضا ملاحظة ما تكشف عنه الأرقام الحديثة في السوق المصري؟
حتى 16 نوفمبر 2026، هناك مؤشرات أكثر دلالة من مجرد ارتفاع الأسعار المعلنة.
هناك ارتفاع تقديري لأسعار العقارات خلال أربع سنوات، وفق تصريحات خبراء نقلتها بعض وسائل الإعلام ، تشير الي زيادات بنسب تتراوح بين 120 و 130% .
كذلك زاد سعرا الإيداع والإقراض لليلة واحدة لدى البنك المركزي بعد قرار 29 أكتوبر 2026 ، بنسبة تتراوح ما بين 20 إلي 21% .
كما تلاحظ زيادة مدد التقسيط التي تقدمها شركات عقارية في بعض المشروعات حيث وصلت إلي 8-12 سنة.
وتلاحظ ايضا وجود خصومات وصلت إليها بعض عروض إعادة التنازل عن الوحدات مقارنة بأسعار المطورين المعلنة، بنسب 25-35%.
كما أن هناك ثلاث إشارات أكثر أهمية أيضا مثل :
1. ظهور سوق موازية للتنازل عن الوحدات حيث نشرت الأهرام في سبتمبر 2026 أن منصة متخصصة في إعادة بيع الوحدات سجلت نحو 6,400 وحدة معروضة، بقيمة إجمالية تتجاوز 92.5 مليار جنيه.
والأكثر دلالة أن أكثر من 70% من البائعين أبدوا استعدادهم للتنازل عن جزء من الأموال التي دفعوها بالفعل، مقابل الخروج من التزامات الأقساط.
في بعض الحالات وصلت الخصومات إلى 25–35% مقارنة بالأسعار المعلنة من المطورين.
هذه علامة مهمة؛ لأنها تكشف الفرق بين السعر الذي يعلنه المطور والسعر الذي يقبل به المالك عندما يحتاج إلى السيولة.
ومن العلامات الدالة أيضا ، تباطؤ القدرة الشرائية رغم استمرار ارتفاع المبيعات الاسمية ، ففي تقرير نشرته Daily News Egypt في نوفمبر 2026 أشار إلى وجود مبيعات تعاقدية تقدر بنحو 1.048 تريليون جنيه خلال الأشهر التسعة الأولى من العام.
لكن يجب الحذر في تفسير هذه الأرقام؛ فارتفاع قيمة المبيعات بالجنيه لا يعني بالضرورة ارتفاع عدد المشترين أو نمو الطلب الحقيقي بالمعدل نفسه، خصوصاً مع ارتفاع أسعار الوحدات.
ومن العلامات اللافتة للإنتباه كذلك ، ظهور مخاطر لدى بعض شركات التطوير العقاري
ومثال علي ذلك ما نشرته الأهرام في سبتمبر 2026 من تقرير عن مشروعات متأخرة، وصعوبات سيولة لدى بعض المطورين، ومخاوف من اعتماد شركات على مبيعات مشروعات جديدة لتمويل التزامات مشروعات قديمة.
وهذا تحديداً أحد المؤشرات التي تستحق الرقابة، لأن تعثر شركة كبيرة قد يضر بآلاف المشترين حتى لو لم يكن هناك انهيار عام في الأسعار.
ولكن ، ينبغي التنبيه إلي أن الغرض من هذا المقال ليس إثارة الذعر في سوق مرتبك بالفعل ، فلا شك في وجود اختلاف ما بين الفقاعة المصرية والفقاعة الأمريكية.
ولعل أهم نقطة في تقديري للمقارنة بين السوقين ، هي أن الأمريكي توسع بشكل هائل في القروض العقارية المصرفية ،بينما اعتمد المصري إلي حد كبير علي التمويل الذاتي والأقساط المباشرة للمطور العقاري
هذه في رأيي أهم نقطة في المقارنة.
وفي حين اعتمد الأول علي توريق الرهون العقارية وبيعها عالمياً ، كان الاعتماد الأكبر الثاني على مقدمات العملاء وتدفقات المبيعات .
في حين ربط الاول النظام المصرفي بمخاطر الرهن العقاري ، فأن الثاني تعرض أقل نسبياً للنظام المصرفي المباشر .
وفي حين نتج ارتفاع أسعار العقارات بفعل الائتمان والمضاربة في الأول ، فأن ارتفاع الأسعار في الثاني ترتب علي التضخم وتراجع قيمة العملة والمضاربة .
وفي الاول تعرض السوق لموجة حجز على العقارات وبيع اضطراري ، في حين أن الثاني يجدصعوبة في التنازل وإعادة البيع، مع استمرار تمسك كثير من الملاك بأسعارهم.
أي أن الخطر الرئيسي في الولايات المتحدة كان هو انهيار شبكة التمويل والديون التي تستند إلى الرهون العقارية.
أما في مصر، فأن الخطر مختلف ،وهو أن يظل السعر المعلن مرتفعاً، بينما تتراجع القدرة الحقيقية على الشراء، وتتراكم الالتزامات على المشترين والمطورين.
الأزمة المصرية المحتملة بإختصار، قد تبدأ بأزمة سيولة وثقة، وليس بالضرورة بانهيار مصرفي
لكن هذا علي كل حال، لا يعني أن البنوك المصرية بمنأى عن المخاطر، لأن تعثر المطورين قد ينتقل إليها عبر القروض والتسهيلات الائتمانية.
وأود أن أطرح قبل الختام زاوية أخرى أراها مهمة في هذه المسألة ، وهي ما يبدو من تحول شركات التطوير العقاري في مصر، عملياً، إلى مؤسسات مصرفية غير خاضعة لقواعد البنوك؟ ..
فهي تحصل على مقدمات العملاء، وتمنحهم آجالاً طويلة للسداد، وتدير تدفقات مالية مستقبلية، وتستخدم المبيعات الجديدة لتمويل التزامات قائمة.
وإذا صح هذا التوصيف، فإننا أمام قضية تتعلق باستقرار النظام المالي والرقابة عليه، وليس مجرد قضية عقارية.. وتلك قضية قد تتمثل خطورتها علي الإقتصاد الكل .
ختاما، قد يكون من المناسب استعراض بعض السيناريوهات المحتملة؟
الأول : أن يحدث تصحيح تدريجي : بودي إلي تباطؤ في المبيعات، وتقديم المطورين خصومات حقيقية، وانخفاض أسعار إعادة البيع، مع استمرار ارتفاع بعض الأسعار الاسمية بسبب تكاليف البناء والتضخم.
الثاني : تفجر أزمة سيولة وتعثر شركات: حيث تتراجع المبيعات الجديدة، وتعجز بعض الشركات عن تمويل استكمال مشروعاتها، وتتزايد حالات التنازل عن الوحدات والتأخر في التسليم. وهذا السيناريو أكثر ما يستحق المراقبة.
الثالث: انفجار فقاعة عقارية : بحدوث انخفاض حاد في الأسعار الفعلية، مع تعثر واسع للمطورين والمشترين في توقيت واحد ، وانتقال الخسائر إلى المؤسسات المصرفية والاقتصاد ككل. ويتطلب حدوث هذا السيناريو اجتماع عدة صدمات، وليس مجرد تراجع الطلب.
بناء علي كل ما تقدم فأن ما ينبغي أن تراقبه الحكومة هو خمسة مؤشرات ينبغي نشرها دورياً:
نسبة الوحدات المباعة إلى الوحدات التي تم تسليمها فعلياً.
نسبة التعثر في سداد الأقساط لدى العملاء.
نسبة المشروعات المتأخرة عن مواعيد التسليم.
حجم القروض والتسهيلات المصرفية الممنوحة لشركات التطوير العقاري.
الفارق بين أسعار الإعلانات وأسعار الصفقات الفعلية في السوق الثانوية.
ومن المهم أيضاً معرفة نسبة الوحدات التي تُشترى للسكن الفعلي وتلك التي تُشترى للمضاربة.
في النهاية
لا أستطيع الجزم بأن مصر تعيش فقاعة عقارية مكتملة الشروط، لكنني أرى أنها تعاني من تضخم سعري واختلال بين العرض والطلب الحقيقي، مع جيوب مضاربية ومخاطر تمويل وسيولة متزايدة.
والأمر الذي يقلقني أكثر ليس مجرد ارتفاع سعر المتر، بل أن يصبح العقار أداة لتدوير الأموال والاحتفاظ بالقيمة، بدلاً من أن يكون استثماراً منتجاً يوفر سكناً أو عائداً إيجارياً يتناسب مع ثمنه.
وهناك مفارقة اقتصادية واجتماعية تستحق التأمل بالفعل ، فقد تكون الحكومة قد نجحت في زيادة حجم الاستثمار العقاري، لكنها من الواضح أنها لم تنجح بالضرورة في تحويل هذا الاستثمار إلى زيادة مماثلة في القدرة على امتلاك المسكن.