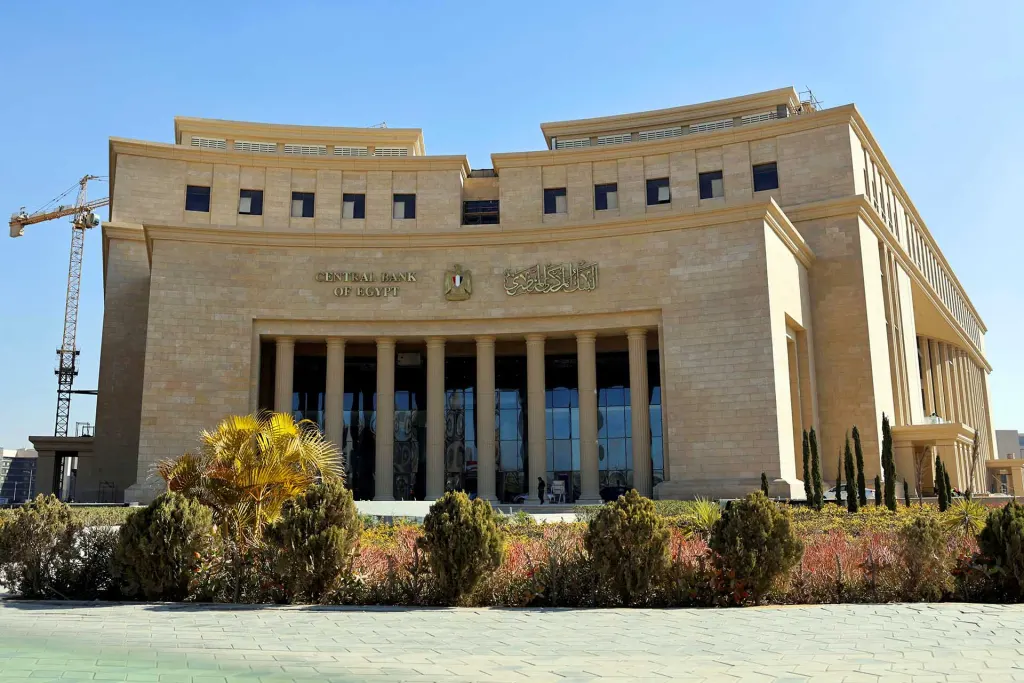
قرر البنك المركزي المصري رفع أسعار الفائدة الأساسية بمقدار 100 نقطة أساس، في أول زيادة منذ مارس 2024، منهيا بهذه الخطوة دورة التيسير النقدي التي شهدت خفض الفائدة بإجمالي 825 نقطة أساس على مدار 6 اجتماعات منذ أبريل 2025.
وبموجب القرار، ارتفع سعر عائد الإيداع لليلة واحدة إلى 20%، وسعر عائد الإقراض لليلة واحدة إلى 21%، فيما ارتفع سعر العملية الرئيسية وسعر الائتمان والخصم إلى 20.5%.
لماذا رفع المركزي الفائدة رغم تباطؤ التضخم السنوي؟
استند البنك المركزي في قراره إلى تطورات معدلات التضخم الشهرية وليس السنوية فقط، إذ إنه رغم تراجع معدل التضخم السنوي العام في سبتمبر إلى 13.9%، وانخفاض التضخم الأساسي إلى 14.1%، شهدت الأسعار تسارعا على أساس شهري.
وارتفع التضخم الشهري إلى 1.3% خلال سبتمبر، مقابل 0.1% في أغسطس، فيما سجل معدل التضخم الأساسي الشهري 0.8% مقابل 0.3% في الشهر السابق.
وأرجع البنك المركزي هذا التطور بصورة أساسية إلى ارتفاع أسعار الغذاء الأساسية والتطورات الموسمية المرتبطة بها.
ووصفت لجنة السياسة النقدية قرار رفع الفائدة بأنه خطوة استباقية تستهدف تثبيت توقعات التضخم واحتواء الضغوط الناجمة عن ارتفاع تكلفة السلع المستوردة قبل انتقالها بصورة أكبر إلى السوق المحلية.
وفي الوقت نفسه، أرجأ البنك المركزي موعد تحقيق مستهدف التضخم، متوقعا وصوله إلى مستوى 7%، بهامش صعود أو هبوط نقطتين مئويتين، في المتوسط خلال الربع الرابع من عام 2027.
وكانت التوقعات السابقة للبنك، التي أعلنها خلال اجتماع سبتمبر، تشير إلى الوصول إلى المستهدف خلال النصف الثاني من عام 2027.
تغير واضح في لهجة البنك المركزي
وكشف بيان لجنة السياسة النقدية الأخير عن تغير ملحوظ في تقييم البنك لحجم المخاطر التي تواجه الاقتصاد والسياسة النقدية.
ففي سبتمبر، أبقى البنك أسعار الفائدة دون تغيير، معتبرا أن مستوى التقييد النقدي في ذلك الوقت يوفر حيزا يسمح بالحد من المخاطر.
لكن البنك أشار في بيانه الأخير إلى «تزايد حدة المخاطر وعدم اليقين مقارنة باجتماع لجنة السياسة النقدية السابق»، مؤكدا أن الحفاظ على مسار تراجع التضخم يتطلب اتباع سياسة نقدية أكثر تقييدا.
كما أعاد البنك استخدام بعض العبارات التي كان قد تخلى عنها في بيانه السابق، ومن بينها الحديث عن عودة التضخم إلى مستهدفه «في المدى القريب».
وفي المقابل، لم تتغير رؤية البنك بصورة جوهرية بشأن الطلب المحلي، إذ لا يزال يرى أن الناتج المحلي الإجمالي يتحرك دون طاقته القصوى، متوقعا أن تظل الضغوط التضخمية الناتجة عن جانب الطلب محدودة على المدى القصير.
وكان البنك قد استخدم المبرر نفسه عقب اجتماعه في سبتمبر عندما قرر تثبيت أسعار الفائدة.
وتشير مقارنة البيانين إلى أن تشديد السياسة النقدية يرتبط بدرجة كبيرة بالمخاطر المحيطة بالأسعار والتوقعات والضغوط الخارجية، وليس بزيادة الضغوط الناتجة عن الطلب المحلي.
سعر الصرف حاضر رغم غيابه عن البيان
ولم يتطرق بيان لجنة السياسة النقدية بصورة مباشرة إلى سعر صرف الجنيه، لكنه أشار إلى عدد من العوامل الخارجية، من بينها عزوف المستثمرين عن المخاطرة، وتشديد الأوضاع المالية العالمية، وارتفاع مخاطر التضخم المستورد.
ومع ذلك، ربطت تحركات السوق بين قرار الفائدة والضغوط الواقعة على الجنيه.
فقد تجاوز الدولار مستوى 55 جنيها للمرة الأولى في 22 أكتوبر، متخطيا الذروة السابقة البالغة 54.73 جنيه التي سجلها في 7 أبريل.
ووصل الدولار إلى 55.89 جنيه في البنك المركزي يوم الأحد التالي، قبل أن يتجاوز مستوى 56 جنيها بحلول الثلاثاء.
وأغلق سعر بيع الدولار لدى البنك المركزي يوم الخميس عند 56.12 جنيه، قبل إعلان قرار لجنة السياسة النقدية في نهاية اليوم، وهو ما يعني أن تلك التحركات سبقت القرار ولم تكن رد فعل عليه.
وفي سوق الأسهم، أغلق المؤشر الرئيسي للبورصة المصرية EGX30 جلسة يوم رفع الفائدة مرتفعا بنسبة 0.64%، ليصل إلى نحو 49.6 ألف نقطة، معوضا بذلك جزءا من خسائر بلغت 3.56% كان قد تكبدها يوم الأحد 25 أكتوبر.
مبيعات قوية من المستثمرين الأجانب
وواصل المستثمرون الأجانب مبيعاتهم لأدوات الدين المصرية، وتركز الجزء الأكبر منها خلال أسبوع واحد.
وسجل الأجانب صافي بيع بقيمة 115.1 مليار جنيه في أذون وسندات الخزانة خلال الأسبوع الممتد من 18 إلى 22 أكتوبر، بما يعادل نحو 2.05 مليار دولار وفقا لسعر الصرف الحالي.
وجاء ذلك بعد تسجيل صافي شراء بقيمة 14.7 مليار جنيه خلال الفترة من 11 إلى 15 أكتوبر، وصافي بيع بقيمة 15.8 مليار جنيه خلال الفترة من 4 إلى 8 أكتوبر.
وبذلك وصل صافي مبيعات المستثمرين الأجانب خلال أكتوبر، وفقا لبيانات الأسابيع الثلاثة المنشورة، إلى نحو 116.2 مليار جنيه، بما يعادل قرابة 2.07 مليار دولار.
ولم تكن بيانات الأسبوع الممتد من 25 إلى 29 أكتوبر قد صدرت بعد، وهو الأسبوع الذي تزامن مع قرار رفع أسعار الفائدة وتصويت مجلس النواب على تفويض عبد الفتاح السيسي باتخاذ «كل ما يلزم من تدابير» لدعم السعودية.
إقبال كبير على أذون الخزانة
ورغم مبيعات الأجانب، شهدت سوق أذون الخزانة إقبالا كبيرا من المشترين في يوم رفع الفائدة.
ففي عطاء 29 أكتوبر، طرح البنك المركزي أذون خزانة لأجل 364 يوما بقيمة 80 مليار جنيه، وتلقى طلبات اكتتاب بقيمة 152.5 مليار جنيه، قبل أن يقبل منها 56.3 مليار جنيه.
وفي الأذون لأجل 182 يوما، بلغت طلبات المستثمرين 65.4 مليار جنيه مقابل طرح بقيمة 30 مليار جنيه، وقُبل منها 22.5 مليار جنيه.
وبذلك تجاوز إجمالي طلبات الاكتتاب حجم الطرحين بنحو الضعف، في حين لم تقبل الدولة جزءا كبيرا من الطلبات المقدمة.
وتشير الأرقام إلى أن السعر المطلوب من المستثمرين كان أحد العوامل الرئيسية وراء عدم قبول كامل الطلبات، إذ بلغت العوائد المقبولة 25.46% على أذون 182 يوما، و26.08% على أذون 364 يوما.
وتزيد تلك العوائد بنحو 5.5 إلى 6.1 نقطة مئوية على سعر الإيداع البالغ 20% الذي حددته لجنة السياسة النقدية.
تكلفة الفائدة تضغط على الموازنة
وأدى القرار إلى زيادة سعر الفائدة الحقيقي إلى مستويات تفرض ضغوطا إضافية على الموازنة العامة.
وبعد القرار، أصبح سعر الإيداع البالغ 20% أعلى بنحو 6.1 نقطة مئوية من معدل التضخم العام المسجل في سبتمبر، مقارنة بفارق بلغ نحو 5.1 نقطة قبل اجتماع البنك المركزي.
كما أصبح سعر الإقراض البالغ 21% أعلى من التضخم بنحو 7.1 نقطة مئوية.
وتتجاوز أسعار الكوريدور معدل نمو الناتج المحلي الإجمالي الاسمي بنحو 500 نقطة أساس، في وقت تستهلك فيه مدفوعات الفوائد نحو 60% من إيرادات الحكومة المركزية، رغم تحقيق فائض أولي بنسبة 4.9% خلال العام المالي 2025-2026، وفقا لتقديرات هاني جنينة، رئيس قسم البحوث في الأهلي فاروس.
وبالأرقام، بلغت مدفوعات الفائدة 512.2 مليار جنيه خلال شهري يوليو وأغسطس، ارتفاعا من 478.8 مليار جنيه خلال الشهرين نفسيهما من العام الماضي، وذلك قبل انعكاس أثر زيادة أسعار الفائدة الأخيرة على رصيد الدين.
ويرى جنينة أن رفع الفائدة قد يؤدي إلى اجتذاب نوع من التدفقات الأجنبية مرتفع التكلفة على الاقتصاد، معتبرا أن تعويض المستثمرين الأجانب عن مخاطر العملة ستكون له تكلفة مرتفعة.
وأشار إلى أنه حتى في حالة نجاح أسعار الفائدة المرتفعة في جذب مزيد من الأموال الأجنبية، فقد تحتفظ البنوك التجارية بجزء منها في الخارج ضمن صافي أصولها الأجنبية، وهو ما قد يحد من أثر تلك التدفقات في تخفيف الضغوط على الحساب الجاري.
كما توقع أن تتحمل الشركات الصغيرة والمتوسطة العاملة في قطاع التطوير العقاري جزءا كبيرا من تكلفة رفع الفائدة، نظرا لاعتمادها على تمويل المشروعات في وقت تعاني فيه بالفعل من تباطؤ المبيعات.
خبراء يشككون في قدرة الفائدة على مواجهة التضخم
وتبنى عدد من الخبراء وجهة نظر مشابهة بشأن تأثير رفع أسعار الفائدة على التضخم.
وترى الخبيرة الاقتصادية آيتن المرجوشي أن رفع الفائدة لن يكون فعالا بالقدر الكافي في مواجهة تضخم ناتج أساسا عن ارتفاع التكاليف العالمية، مشيرة إلى أن قدرة هذا الحاجز النقدي على الصمود ترتبط باستمرار تدفقات العملات الأجنبية.
فيما أرجعت الخبيرة المصرفية سهر الدماطي جانبًا من المشكلة إلى العرض، في ظل استمرار انخفاض المعروض من العملات الأجنبية مقارنة بالطلب.
وأشارت إلى تأثر الصادرات والسياحة وإيرادات قناة السويس باضطرابات الشحن وارتفاع تكاليف التأمين في البحر الأحمر، بالتزامن مع ارتفاع أسعار الفائدة الأمريكية، وهو ما يزيد جاذبية استثمارات المحافظ في الولايات المتحدة.
محلل واحد توقع رفع الفائدة
ولم يتوقع رفع أسعار الفائدة سوى محلل واحد من المشاركين في استطلاع سابق حول قرار البنك المركزي.
ورجح ماجد فهمي، الرئيس السابق لبنك التنمية الصناعية، زيادة أسعار الفائدة، معتبرا أن هذه الخطوة يمكن أن تسهم في الحد من تراجع تدفقات استثمارات المحافظ الأجنبية والحفاظ على جاذبية أدوات الدين المصرية مقارنة بالأسواق المنافسة.
كما أشار إلى أن ارتفاع سعر صرف الدولار يزيد إجمالي احتياجات الاقتصاد المصري من العملات الأجنبية ويرفع تكاليف الاستيراد.
وجاء القرار متوافقا مع توقعاته، وإن كان البنك المركزي قد أرجع خطوته بصورة أساسية إلى التضخم المستورد وتوقعات التضخم.
فريق آخر كان يتوقع تثبيت الفائدة
وفي المقابل، استند المؤيدون لتثبيت أسعار الفائدة إلى مجموعة من المؤشرات.
وتوقع محمد أبو باشا، كبير الاقتصاديين لدى «إي إف جي هيرميس»، أن يسهم تثبيت أسعار الوقود في إبقاء التضخم تحت السيطرة، مع اعتباره ضعف الجنيه أحد المخاطر، وإن رأى أنه من المبكر تقييم تأثيره في ظل استمرار التقلبات والمخاطر الجيوسياسية.
كما استند منصف مرسي، العضو المنتدب ورئيس قسم البحوث في «سي آي كابيتال»، إلى قراءات التضخم الشهرية الأخيرة وقرار لجنة التسعير التلقائي تثبيت أسعار المنتجات البترولية حتى ديسمبر، في توقعه تثبيت الفائدة.
وقدمت هبة منير، محللة الاقتصاد الكلي في «إتش سي لتداول الأوراق المالية»، أرقاما دعمت سيناريو التثبيت، موضحة أن عائد أحدث طرح لأذون الخزانة لأجل 364 يوما بلغ 25.91%.
وقدرت أن هذا المستوى يعادل عائدا حقيقيا بنحو 10.5% للمستثمرين الأوروبيين والأمريكيين بعد خصم ضريبة تبلغ 15%، استنادا إلى توقعاتها بتسجيل التضخم 11.5% خلال عام 2027.
وبحسب حساباتها، أدى تثبيت أسعار الوقود إلى خفض توقعاتها لمتوسط التضخم خلال الربع الرابع من 2026 إلى نحو 13%، مقابل توقع سابق بلغ 14.5%.
وفي المقابل، رفعت توقعاتها لمتوسط التضخم في 2027 إلى 11.5% مقابل 10.9% سابقا، وهو مسار لتراجع التضخم أبطأ مما يشير إليه مستهدف البنك المركزي الجديد للربع الرابع من 2027.
دويتشه بنك كان يتوقع التثبيت
وكان دويتشه بنك من المؤسسات التي توقعت تثبيت أسعار الفائدة عند 19%، مشيرا قبل القرار إلى أن تحركات العملة هي العامل الرئيسي القادر على تغيير توقعاته.
وكان البنك قد رفع توقعاته للتضخم بنهاية 2026 إلى 15.7%، مقارنة بـ14.7% في توقعاته السابقة.
ويرى دويتشه بنك أن دورة التيسير النقدي يمكن أن تستأنف خلال الربعين الأول والثاني من عام 2027، وليس قبل ذلك، وهو سيناريو أصبح أكثر اتساقا مع التطورات عقب قرار رفع أسعار الفائدة.
ضغوط خارجية إضافية على الجنيه
وتتحرك الظروف الخارجية أيضا في اتجاه يزيد الضغوط الواقعة على العملة المصرية.
فقد رفع مجلس الاحتياطي الفيدرالي الأمريكي أسعار الفائدة بمقدار 25 نقطة أساس في سبتمبر، لتصل إلى نطاق يتراوح بين 3.75% و4%، قبل أن يقرر تثبيتها في 28 أكتوبر.
وشهد القرار اعتراض عضوين في اللجنة الفيدرالية للسوق المفتوحة، كانا يفضلان إقرار زيادة إضافية.
وفي الوقت نفسه، تتوقع وحدة «بي إم آي» البحثية تداول خام برنت فوق مستوى 100 دولار للبرميل حتى عام 2027، مقارنة بنحو 75 دولارا للبرميل في تقديرات الحكومة الواردة بالموازنة.
وتزيد هذه التطورات الخارجية تكلفة الحفاظ على استقرار الجنيه، في ظل ارتفاع تكلفة الطاقة وتشديد الظروف المالية العالمية.
ماذا ينتظر المركزي في ديسمبر؟
ومن المقرر أن تعقد لجنة السياسة النقدية اجتماعها المقبل في 17 ديسمبر.
ويتزامن ذلك مع وجود بعثة من صندوق النقد الدولي في القاهرة لإجراء المراجعة الثامنة والأخيرة لبرنامج تسهيل الصندوق الممدد البالغة قيمته 8 مليارات دولار، إلى جانب المراجعة الأخيرة ضمن تسهيل الصلابة والاستدامة، الذي تبلغ قيمته الإجمالية نحو 2.3 مليار دولار.
وتستهدف البعثة التوصل إلى اتفاق على مستوى الخبراء ورفع المراجعتين إلى المجلس التنفيذي للصندوق قبل انتهاء برنامج الصندوق الممدد في 15 ديسمبر.
ومن المنتظر، في حال استكمال المراجعة، صرف شريحة أخيرة تبلغ نحو 2.33 مليار دولار.
وتتقاطع مطالب صندوق النقد المعلنة مع توجه البنك المركزي نحو التشديد النقدي، إذ تركز المراجعات على الحفاظ على سياسة نقدية تقييدية وخطة الضبط المالي وتعزيز الإيرادات للحد من مخاطر الدين.
كما تشمل تقييم التقدم في تنفيذ الإصلاحات الهيكلية، بما في ذلك تسريع برنامج الطروحات الحكومية، وتنفيذ سياسة ملكية الدولة، وتعزيز تكافؤ الفرص والحوكمة في الشركات المملوكة للدولة.
وتتمثل أبرز المؤشرات التي ستحدد اتجاه قرار البنك المركزي في ديسمبر في مدى تباطؤ معدلات التضخم الشهرية وقدرة الجنيه على الصمود حول المستويات الحالية.
وبلغ صافي الاحتياطيات الأجنبية لدى البنك المركزي 57.35 مليار دولار بنهاية سبتمبر، ما يمنحه مساحة للتحرك، إلا أن فعالية الاحتياطيات والفائدة في مواجهة الضغوط تظل مرتبطة باستمرار التدفقات النقدية الأجنبية.
وأنهى الجنيه تداولات الأسبوع الماضي عند مستوى 56.12 جنيه للدولار، فيما ستكون التداولات التالية للقرار اختبارا مهما لمدى تأثير رفع الفائدة على سوق الصرف، إذ لم تكن البيانات المتاحة وقت إعداد المادة كافية للحكم على نجاح القرار في احتواء الضغوط على الجنيه.
دي المادة كاملة من أولها لآخرها، بما فيها الأرقام، الجنيه، مبيعات الأجانب، أذون الخزانة، تكلفة الدين، آراء جميع الخبراء، دويتشه بنك، الفيدرالي، صندوق النقد، والسيناريو المنتظر لاجتماع ديسمبر.